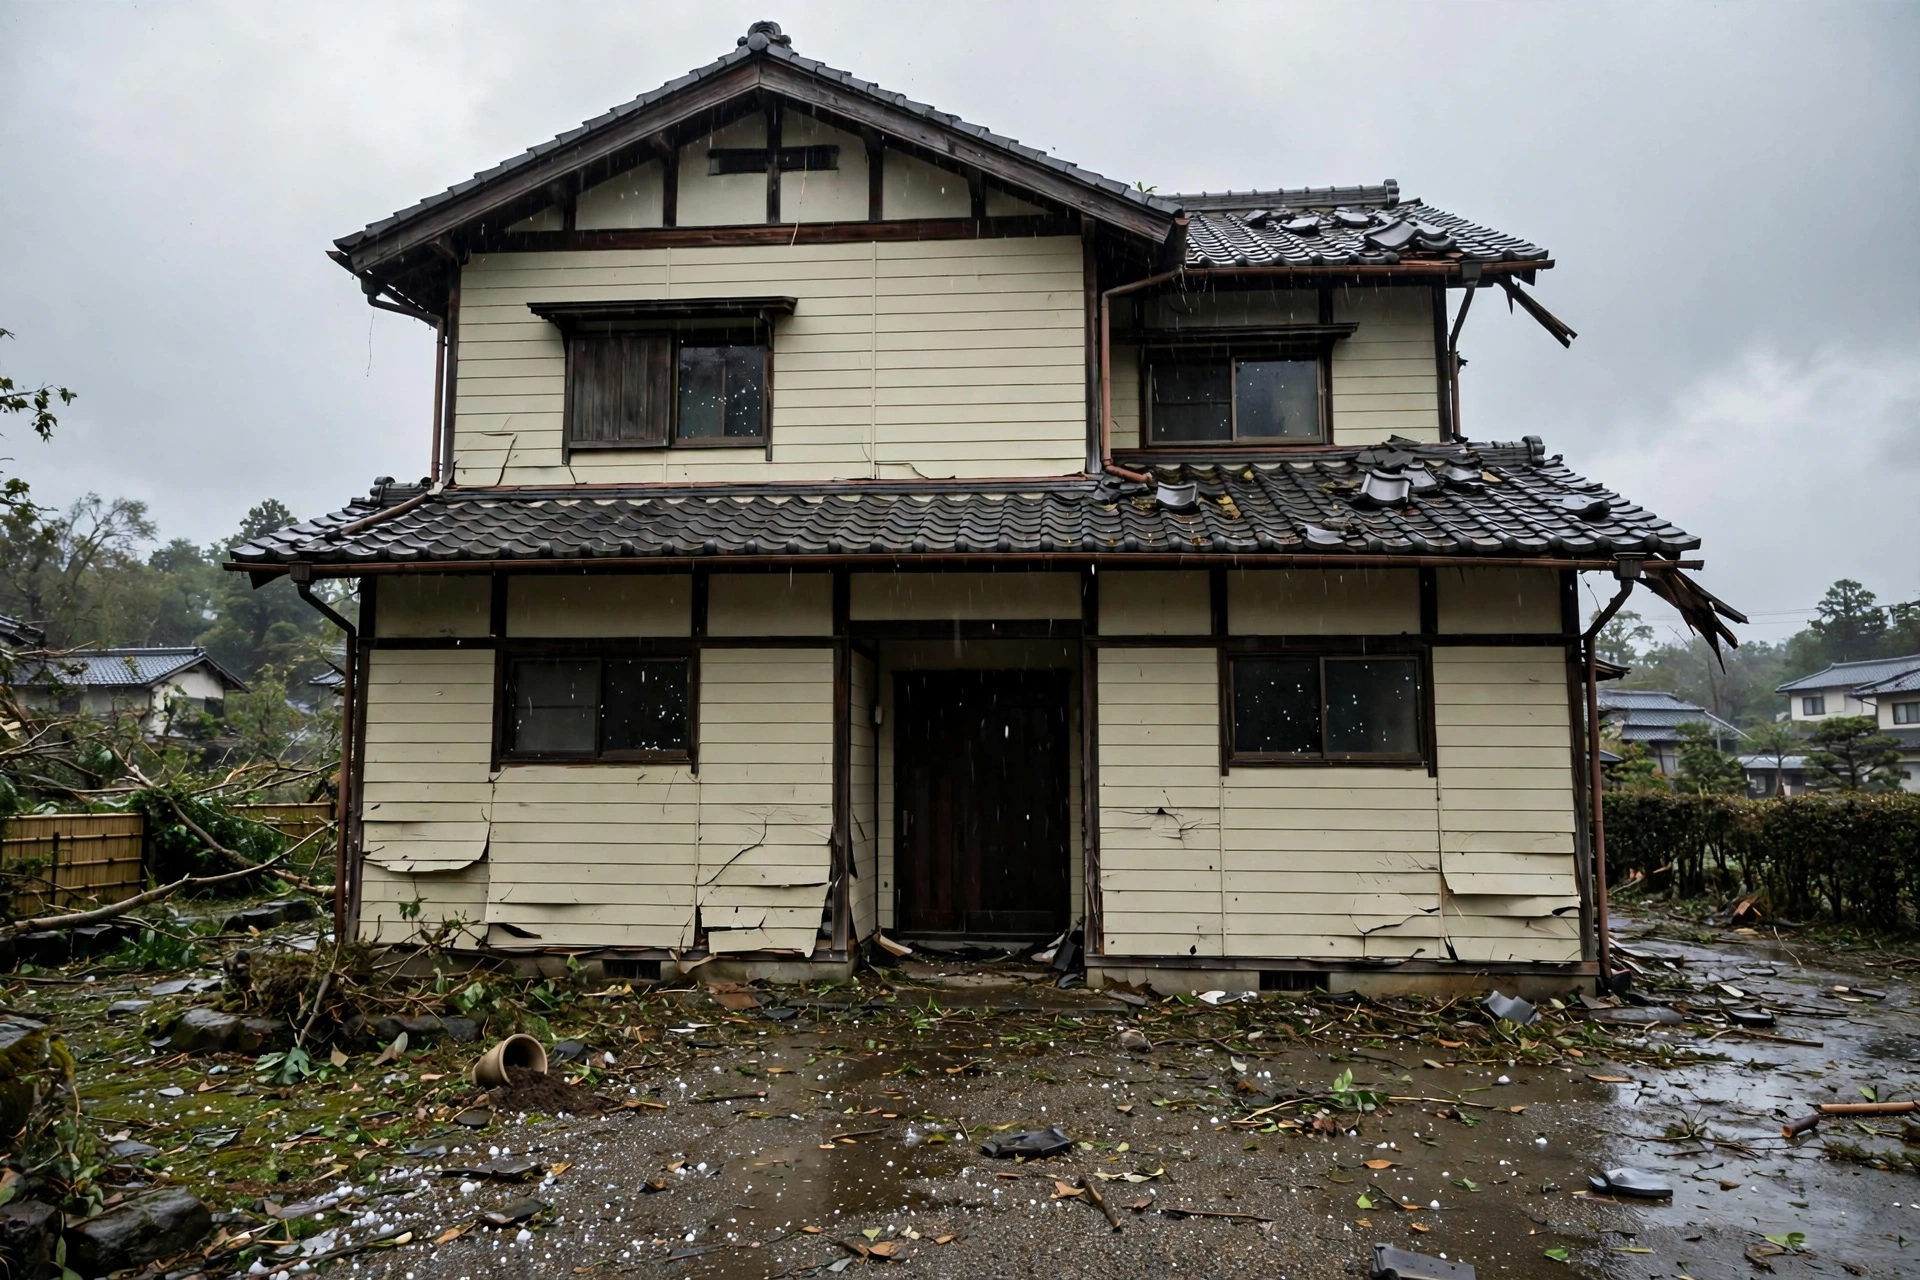


「火災保険で外壁塗装ができる」という話を聞いたことがあるかもしれません。火災保険は火事だけの保険ではなく、台風や雹、雪などの自然災害による建物の損害も補償の対象に含む契約が多いのは事実です。
ただし、使える範囲には明確な境界があります。対象になるのは「災害によって壊れた部分」であり、「古くなって傷んだ部分」は対象外です。この境界は、保険会社各社の公式案内で共通しています。
この記事では、保険会社と公的機関の公式情報をもとに、対象になる条件とならない条件を整理します。自分の家の傷みがどちら側にあるのかを判断する材料として使ってください。
結論:線引きは「災害で壊れたか、年数が経って傷んだか」
ポイント
- 経年劣化による傷み(色あせ、ひび割れ、シーリングの劣化など)は、すべての保険会社で対象外
- 請求できるのは加入者自身。請求の権利には保険法で3年の時効がある
- 「保険で無料で塗装できる」という勧誘は、公的機関が一貫して注意を呼びかけている
火災保険の判断は、「いつ、なぜ傷んだか」で決まります。同じひび割れでも、台風の飛来物が当たって割れたものは対象になり得て、年月を経て自然に生じたひび割れは対象外です。見た目ではなく原因で判断される、という点が最も重要です。
対象になる/ならないの境界表
保険会社各社の公式案内(東京海上日動の事例集・FAQ、損保ジャパンの重要事項等説明書など)で示されている境界を、編集部で整理しました。
| 状況 | 対象か | 理由 |
|---|---|---|
| 台風の飛来物で外壁が割れた・へこんだ | 対象になり得る | 風災による偶然な事故の損害 |
| 強風で屋根材が破損・飛散した | 対象になり得る | 風災による損害 |
| 屋根の破損部分から雨水が入り、室内に被害が出た | 対象になり得る | 風災破損が原因の雨漏り |
| 雹で屋根や雨樋が破損した | 対象になり得る | 雹災による損害 |
| 大雪の重みで屋根・雨樋が破損した | 対象になり得る | 雪災による損害(契約による) |
| 外壁塗装の色あせ・チョーキング | 対象外 | 経年劣化・自然の消耗 |
| シーリングの痩せ・ひび割れ | 対象外 | 経年劣化として公式に例示されている |
| スレート屋根の経年のひび割れ | 対象外 | 経年劣化として公式に例示されている |
| 屋根材のずれ・釘のゆるみ | 対象外 | 経年劣化・自然の消耗 |
| 経年劣化が原因の雨漏り | 対象外 | 建物外側の風災破損がない雨漏りは対象外 |
| 地震・噴火・津波による損害 | 火災保険では対象外 | 地震保険の範囲(別契約) |
| 施工不良そのもの | 対象外 | 保険の対象となる事故ではない |
(保険会社各社の公式案内をもとに当編集部が整理。具体的な支払いの可否は、契約内容と保険会社の損害確認によって決まります)
損保ジャパンの重要事項等説明書では、「自然の消耗もしくは劣化によるひび割れ、剥がれ、肌落ちなどは支払対象外」という趣旨が約款レベルで定義されています。東京海上日動も、経年劣化の代表例として外壁塗装の色あせ、シーリングの劣化、スレートのひび割れを実例で挙げています。会社ごとに扱いが違う話ではなく、業界で共通する境界です。
災害の種類ごとに見る対象範囲
対象になり得る災害は、契約に含まれる補償の範囲で決まります。代表的なものは次の3つです。
| 災害 | 建物への被害の例 | 注意点 |
|---|---|---|
| 風災 | 屋根材の破損・飛散、外壁の破損、飛来物による損傷 | 契約に風災補償が含まれていることが前提 |
| 雹災 | 屋根・雨樋・外壁のへこみや破損 | 雹の被害は発生時期が特定しやすい |
| 雪災 | 積雪の重みによる屋根・カーポートの破損 | 対象地域・契約により扱いが異なる |
いずれも、「災害の発生」と「損害」の両方が確認できることが前提です。いつの災害で壊れたのかが説明できない損害は、経年劣化との区別がつかず、対象外と判断されやすくなります。
また、補償の対象は「壊れた部分の原状回復」です。被害を受けたのが屋根の一部であれば、対象になるのはその部分の修理までで、家全体の塗り替え費用が対象になるわけではありません。全面塗装の見積もりをそのまま請求しても、対象外の部分は支払われません。
免責:損害があっても支払われない金額がある
対象の災害で壊れた場合でも、損害額が一定以下だと保険金が支払われない仕組みがあります。契約によって、次のような免責の方式が設定されています。
- フランチャイズ方式:損害額が設定額(20万円の方式が代表的)に達しない場合は支払われず、達した場合は全額が対象になる
- 免責金額(自己負担額)方式:設定した自己負担額を差し引いた金額が支払われる
自分の契約がどちらの方式で、金額がいくらかは、保険証券で確認できます。小さな破損では保険が使えないこともあるため、修理の見積もりと免責の金額を比べてから請求を判断してください。
請求の原則と時効
火災保険の請求について、押さえておくべき原則は3つです。
請求の原則
- 必要な書類は、保険金請求書・被害の写真・修理の見積書が基本
- 請求権の時効は保険法95条で3年(事故の発生から)
時効が3年あるとはいえ、時間が経つほど「いつの災害で壊れたか」の立証は難しくなります。台風や雹の後に破損に気づいたら、写真を撮って、早めに保険会社や代理店へ連絡することが大切です。具体的な請求の手順は、請求手順の記事で流れを整理しています。(関連記事)台風・雹で外壁や屋根が壊れたときの火災保険の請求手順
判断の流れをまとめると、次のようになります。
被害に気づく → 原因は災害か、経年劣化か → 災害が原因なら発生時期を確認 → 保険証券で補償範囲と免責を確認 → 保険会社・代理店へ自分で連絡
「保険で無料で直せる」という勧誘への注意
火災保険をめぐっては、訪問営業によるトラブルが公的機関から繰り返し注意喚起されています。
注意
国民生活センターも、「保険金を使って修理すればいい」「保険の申請もしてあげます」という勧誘の言葉を、点検商法の典型例として挙げています。保険が使えるかの判断は、業者ではなく保険会社が損害を確認して行うものです。訪問してきた業者の言葉を根拠に契約しないでください。点検商法全体の手口と止め方は、点検商法の記事で詳しく整理しています。(関連記事)「屋根がずれている」と言われたら|点検商法の手口と、外壁塗装に広がる前に止める方法
勧誘への対応に迷う場合や、すでに契約してしまった場合は、次の公的窓口に相談できます。
| 窓口 | 連絡先 | 相談できる内容 |
|---|---|---|
| 保険金に関する災害便乗商法相談ダイヤル(日本損害保険協会) | 0120-309-444 | 保険を使った住宅修理の勧誘に関する相談 |
| そんぽADRセンター(日本損害保険協会) | 03-4332-5241 | 保険会社の対応への苦情・紛争 |
| 消費者ホットライン | 188 | 訪問販売の契約トラブル全般 |
| 住まいるダイヤル(住宅リフォーム・紛争処理支援センター) | 0570-016-100 | リフォームの見積・契約に関する相談 |
経年劣化の修理は、保険ではなく計画的な塗装で対応する
ここまで読むと、「古くなった外壁や屋根の修理には、保険は使えない」という結論になります。その通りで、経年劣化への対応は、保険ではなく計画的なメンテナンスの領域です。
外壁や屋根の塗り替え時期を把握し、劣化が進みすぎる前に塗装を行うことが、結果的に修理範囲と費用を抑えます。費用の目安は費用相場の記事で、屋根塗装の範囲は屋根の記事で整理しています。(関連記事)外壁塗装の費用相場はいくら?坪数・塗料・外壁材別に一次情報で整理 (関連記事)屋根塗装の費用相場|塗料別・面積別の目安と外壁との同時施工
保険は「災害のときの備え」、塗装は「劣化への計画的な対応」。この2つを分けて考えることが、火災保険との正しい付き合い方です。
よくある質問
Q. 台風の後に屋根が壊れているのを見つけました。いつまで請求できますか。
保険金の請求権は、保険法95条により事故の発生から3年で時効となります。ただし、災害との因果関係の確認は時間とともに難しくなるため、気づいた時点で写真を撮り、保険会社や代理店へ連絡してください。
Q. 雨漏りは火災保険の対象になりますか。
原因によります。台風で屋根が破損し、その破損部分から雨水が入った場合は、風災として対象になり得ます。一方、シーリングの劣化や屋根材の経年の傷みが原因の雨漏りは、経年劣化として対象外です。
Q. 業者が「保険の申請を代行します」と言っています。任せてよいですか。
おすすめしません。保険金の請求は加入者自身が行う手続きで、保険会社への連絡も自分でできます。申請サポートをうたって手数料を取る業者とのトラブルは、公的機関が注意を呼びかけています。まず保険会社や代理店に直接連絡してください。
Q. 外壁の一部が災害で壊れた場合、全面塗装の費用は出ますか。
出ません。対象になるのは、災害で損傷した部分の原状回復の費用です。全面塗装のうち被害部分以外は自己負担になります。見積もりは、被災部分の修理と全面塗装を分けて取ることが大切です。
Q. 地震で外壁にひびが入りました。火災保険で直せますか。
火災保険単体では、地震・噴火・津波による損害は対象外です。地震による損害は地震保険の範囲になるため、地震保険に加入している場合はそちらの契約を確認してください。
まとめ
まとめ
助成金や保険が使えるかは、見積もりと一緒に確認すると早いです
制度の対象になるかは工事内容と進め方で変わります。ヌリカエは助成金の相談にも対応しているので、見積もりを取りながら確認すると二度手間になりません。

施工会社に直接相談したい方は、ニッカホーム運営のRe:estもあります:後悔しない業者選びなら!リフォーム簡単見積もりサイト

出典・確認日(2026年11月20日確認)
- 東京海上日動 公式案内(事例集・FAQ):経年劣化は補償の対象外であること、外壁塗装の色あせ・シーリング劣化・スレートの経年ひび割れが対象外の実例として挙げられていること、風災破損のない雨漏りは対象外であること(2026年11月20日確認) https://www.tokiomarine-nichido.co.jp/world/guide/casestudy/chosa.html ほか
- 損保ジャパン「個人用火災総合保険 重要事項等説明書」:自然の消耗もしくは劣化によるひび割れ、剥がれ、肌落ちなどが支払対象外と定義されていること(2026年11月20日確認) https://www.sompo-japan.co.jp/-/media/SJNK/files/kinsurance/habitation/habitation_jyusetsu2210.pdf
- 日本損害保険協会:風災・雹災・雪災の補償と免責の考え方、保険金に関する災害便乗商法相談ダイヤル(0120-309-444)、そんぽADRセンター(03-4332-5241)(2026年11月20日確認) https://www.sonpo.or.jp/
- 国民生活センター「屋根工事の点検商法」公表資料(2023年10月11日):「保険金を使って修理すればいい」「保険申請もしてあげます」が典型的な勧誘の言葉として挙げられていること、経年劣化は保険対象外であること(2026年11月20日確認) https://www.kokusen.go.jp/pdf/n-20231011_1.pdf
- 消費者庁:火災保険金を利用した修理工事契約に関する注意喚起(2024年6月27日、消費者安全法38条1項にもとづく公表)。虚偽の請求は返還・解除・詐欺のおそれがあること(2026年11月20日確認)
- 請求権の時効(3年)は保険法95条にもとづきます。個別の支払いの可否は契約内容と保険会社の損害確認で決まるため、申請前に加入先の保険会社・代理店で公式の案内を再確認してください
関連記事
- (関連記事)「屋根がずれている」と言われたら|点検商法の手口と、外壁塗装に広がる前に止める方法
- (関連記事)台風・雹で外壁や屋根が壊れたときの火災保険の請求手順
- (関連記事)外壁塗装の費用相場はいくら?坪数・塗料・外壁材別に一次情報で整理
- (関連記事)屋根塗装の費用相場|塗料別・面積別の目安と外壁との同時施工

ハウスオブライフ編集部
最新記事 by ハウスオブライフ編集部 (全て見る)
- ヌリカエの仕組みと評判の見方|掲載社数・アドバイザー・助成金相談を公式情報で整理 - 2026年11月21日
- Re:est(リエスト)とは|ニッカホーム運営の見積もりサービスの仕組みと使い方 - 2026年11月21日
- 外壁塗料の種類と期待耐用年数|メーカー公式値で比べる - 2026年11月20日