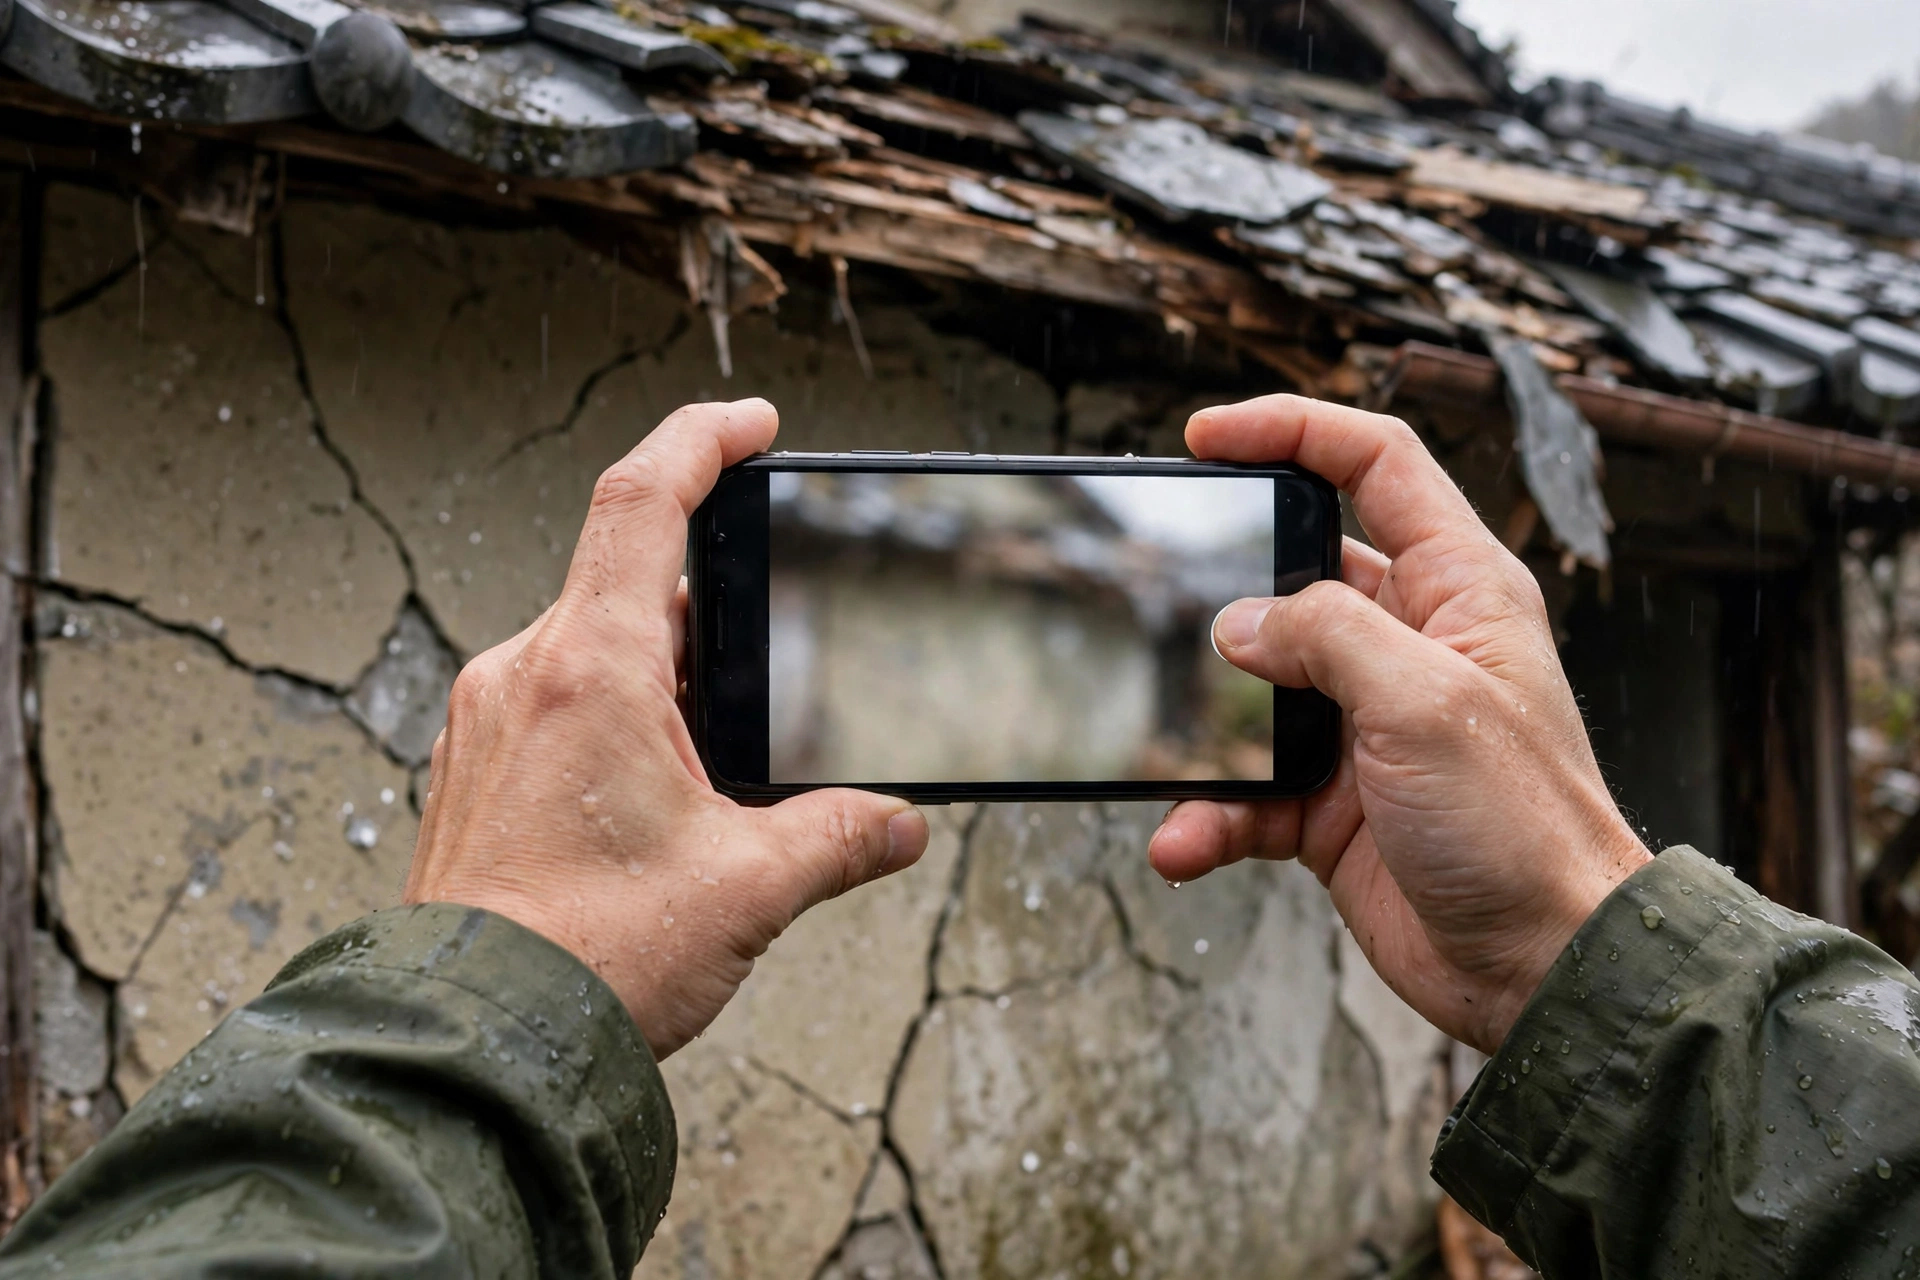


台風の通過後や、大きな雹が降った後に、屋根材の破損や外壁の傷に気づくことがあります。火災保険の対象になり得る被害であれば、請求の進め方を知っているかどうかで、その後の手続きの確実さが変わります。
火災保険の請求は、加入者自身が行う手続きです。難しい申請書類を書く必要はなく、基本の流れは「記録する→連絡する→確認を受ける→書類を出す」の4段階です。この記事では、保険会社各社の公式案内に共通する手順を整理します。
対象になる条件そのもの(災害による損傷が対象で、経年劣化は対象外)については、条件を扱った記事で詳しくまとめています。(関連記事)火災保険が外壁・屋根修理に使える条件|経年劣化は対象外という境界 この記事は「対象になり得る被害があった場合に、どう動くか」に絞ります。
結論:修理より先に「記録」と「保険会社への連絡」
ポイント
- 最初の連絡先は、訪問業者ではなく加入している保険会社・代理店
- 見積書は「被災部分の原状回復」と「全面工事」を分けて取る
- 請求権の時効は事故から3年。ただし立証は早いほど確実
よくある失敗は、被害を業者に見せてそのまま修理まで進めてしまうことです。修理が終わった後では、保険会社が損害の状態を確認できません。応急処置が必要な場合でも、処置の前の状態を写真に残すことが先です。
請求の全体フロー
手続きの流れは次の通りです。各段階で加入者が行うことは多くありません。
被害の発見・写真記録 → 保険会社・代理店へ事故の連絡 → 保険会社から請求書類が届く → 鑑定人等による損害確認 → 修理見積書の取得 → 請求書類の提出 → 保険金の支払い → 修理の実施
保険会社への連絡から支払いまでの期間は、被害の規模や災害の集中度によって変わります。大きな台風の後は受付が集中し、確認までに時間がかかることもあります。順番が来るのを待つ間も、写真と書類を手元でそろえておくことが大切です。
段階1:被害を写真で記録する
保険会社が損害を確認する際の基本資料が、被害の写真です。次の観点で撮影してください。
写真記録のチェック
- 破損部分の近接写真(ひび割れ・へこみ・欠けの状態が分かるもの)
- 屋根は無理に上らず、地上から撮れる範囲と、室内の雨漏り跡などを記録する
- 飛来物が原因の場合は、その飛来物自体も撮影する
- 撮影した日付が分かる形でデータを残す
安全が最優先です。屋根の上に自分で上る必要はありません。屋根の状態確認は、保険会社の鑑定や、依頼した業者の点検に任せてください。
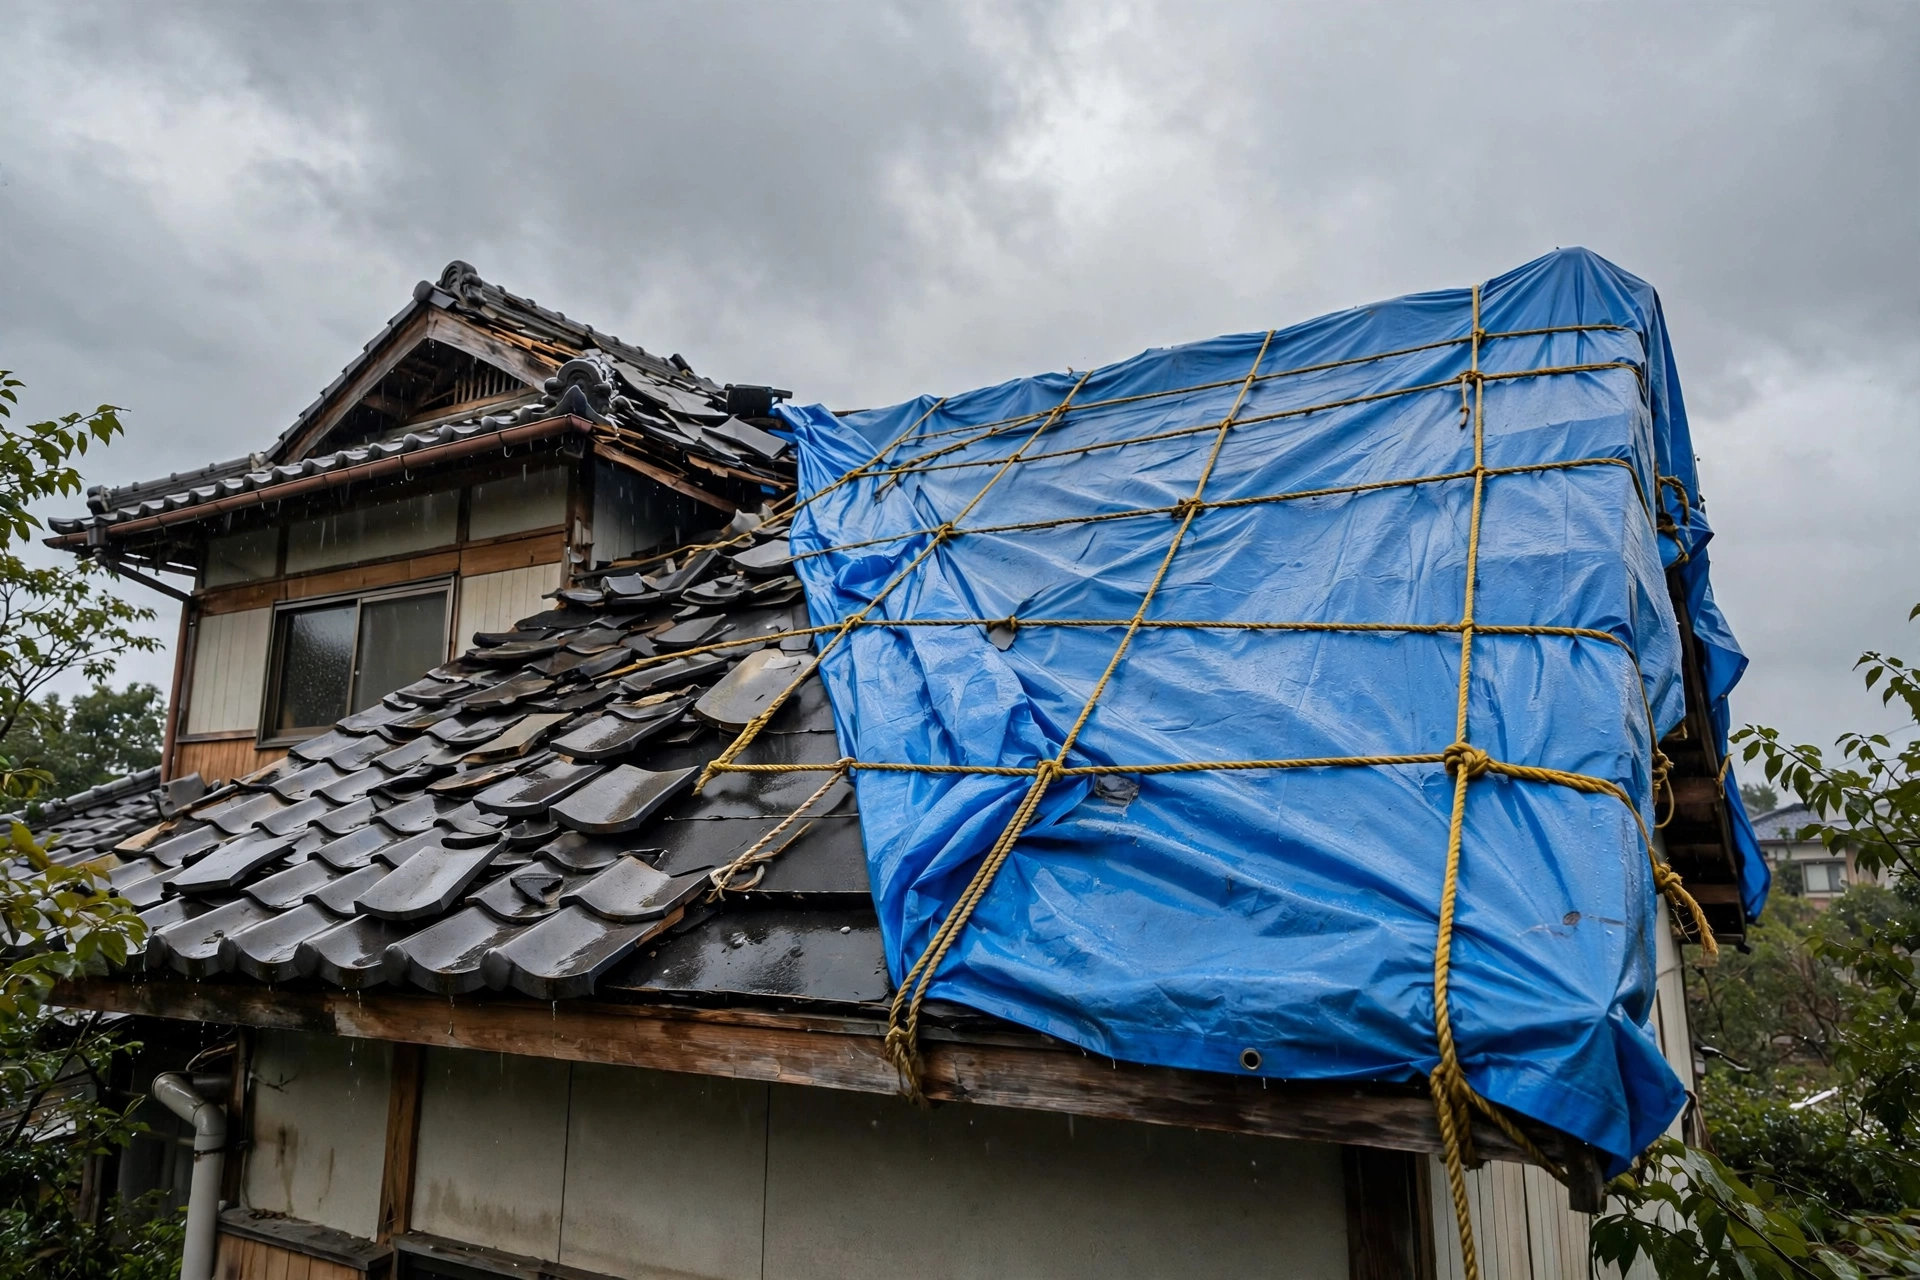
雨漏りなどの二次被害を防ぐ応急処置(ブルーシート等)は、記録を済ませた後に行って構いません。応急処置にかかった費用の扱いは契約によるため、領収書は残しておいてください。
段階2:保険会社・代理店へ連絡する
記録ができたら、加入している保険会社または代理店に連絡し、事故の受付をします。伝える内容は次の通りです。
| 伝える内容 | 例 |
|---|---|
| 契約者名・証券番号 | 保険証券に記載 |
| 被害の発生日時 | 台風が通過した日、雹が降った日 |
| 被害の箇所と状態 | 屋根材の破損、外壁のひび割れなど |
| 原因として考えられる災害 | 台風○号の強風、降雹など |
この段階で、保険会社から今後の流れと必要書類の案内があります。保険証券が手元にない場合も、契約者名と住所で契約を特定してもらえることが多いため、証券を探すために連絡を遅らせる必要はありません。
連絡先は保険会社であり、修理業者ではありません。「保険が使えるか」を判断するのは保険会社です。業者に先に相談してしまうと、後述する申請サポートのトラブルにつながることがあります。
段階3:損害確認と見積書の取得
保険会社の側で、鑑定人などが被害の状態を確認します。現地確認が行われる場合は、立ち会いの日程を調整してください。
並行して、修理の見積書を取得します。ここで重要なのが、見積書の分け方です。
| 見積の分け方 | 内容 |
|---|---|
| 被災部分の原状回復 | 災害で損傷した部分を、元の状態に戻すための修理 |
| 被災部分以外(全面塗装など) | 保険の対象外。自己負担で別途判断する部分 |
保険の対象になるのは、被災部分の原状回復の費用です。全面塗装の見積書を1通で提出すると、対象部分と対象外部分の切り分けができず、確認に時間がかかります。「ついでに全体を塗り替える」場合でも、見積書は分けて取ってください。
見積書の項目の読み方(一式表記の問題など)については、見積書の読み方を扱った記事で詳しく整理しています。(関連記事)外壁塗装の見積書の読み方|一式表記の見抜き方と、契約前に使える無料チェック
段階4:請求書類の提出と支払い
請求に必要な書類は、保険会社各社の案内でおおむね共通しています。
| 書類 | 備考 |
|---|---|
| 保険金請求書 | 保険会社から送付される所定の書式 |
| 被害の写真 | 段階1で記録したもの |
| 修理見積書 | 被災部分の原状回復分 |
| その他 | 罹災証明書など、災害や自治体によって求められる場合がある |
書類を提出した後、保険会社が損害額を確定し、免責(フランチャイズ方式や自己負担額)の条件を適用したうえで保険金が支払われます。損害額が免責の基準に達しない場合は、支払われないこともあります。
支払いの可否や金額に納得できない場合は、保険会社への再確認のほか、日本損害保険協会のそんぽADRセンター(03-4332-5241)に相談できます。
時効と、古い被害の扱い
保険金の請求権は、保険法95条により、事故の発生から3年で時効となります。
過去の台風で壊れた箇所を後から見つけた場合も、3年以内であれば請求の余地はあります。ただし、いつの災害による損害かを説明できることが前提です。災害の発生日と被害の状態を結びつける資料(当時の写真、自治体の罹災証明など)が残っているかが、判断を左右します。
逆に、3年を過ぎた被害は、原則として請求できません。「古い傷みを最近の台風のせいにして請求する」ことは、虚偽の請求にあたります。時期の判断に迷う場合は、保険会社に正直に経緯を伝えて確認してください。
申請サポート業者への注意
請求の流れの中で、注意したいのが「保険の申請をサポートします」と持ちかける業者です。
注意
特に、台風の直後は訪問営業が増える時期です。「保険で直せるから」と契約を急がせる進め方は、点検商法と重なる部分があります。被害の確認と修理の契約は、保険会社の損害確認を挟んでから進めてください。点検商法の手口については、別の記事で整理しています。(関連記事)「屋根がずれている」と言われたら|点検商法の手口と、外壁塗装に広がる前に止める方法
よくある質問
Q. 修理を先に済ませてしまった後でも請求できますか。
原則として、保険会社が損害の状態を確認できることが前提のため、修理後の請求は難しくなります。写真などの記録が残っていれば判断材料になるため、修理済みの場合も、まず保険会社に経緯を伝えて相談してください。今後のためにも、修理前の記録を習慣にしてください。
Q. 見積書はどの業者に頼めばよいですか。
修理を依頼する予定の業者で構いません。重要なのは、被災部分の原状回復と、それ以外の工事を分けた見積書にしてもらうことです。金額の妥当性に不安がある場合は、複数の業者から見積もりを取ることも有効です。
Q. 保険金が支払われた後、修理をしないことはできますか。
保険金は損害を回復するためのものです。受け取った後の扱いは契約内容によりますが、修理を前提としない請求や、実際と異なる内容の請求はできません。修理範囲の変更を考えている場合は、保険会社に確認してください。
Q. 鑑定の結果、経年劣化と判断されました。不服がある場合はどうすればよいですか。
まず、判断の根拠を保険会社に確認してください。そのうえで納得できない場合は、日本損害保険協会のそんぽADRセンター(03-4332-5241)が苦情・紛争の相談窓口です。被害当時の写真や、災害発生を示す資料があれば、あわせて提示できます。
Q. 賃貸に出している住宅でも、同じ手順ですか。
建物の火災保険の請求は、保険の契約者が行います。賃貸住宅の場合は所有者が契約者であることが一般的なので、入居者は被害を見つけたら所有者や管理会社に連絡し、所有者から保険会社へ請求する流れになります。
まとめ
まとめ
助成金や保険が使えるかは、見積もりと一緒に確認すると早いです
制度の対象になるかは工事内容と進め方で変わります。ヌリカエは助成金の相談にも対応しているので、見積もりを取りながら確認すると二度手間になりません。

施工会社に直接相談したい方は、ニッカホーム運営のRe:estもあります:後悔しない業者選びなら!リフォーム簡単見積もりサイト

出典・確認日(2026年11月20日確認)
- 東京海上日動 公式案内(保険金請求の流れ・必要書類):請求は加入者が行うこと、必要書類は保険金請求書・被害写真・修理見積書が基本であること(2026年11月20日確認) https://www.tokiomarine-nichido.co.jp/world/guide/casestudy/shinsei.html
- 日本損害保険協会:そんぽADRセンター(03-4332-5241)が苦情・紛争の相談窓口であること、保険を使った住宅修理の勧誘への注意喚起(2026年11月20日確認) https://www.sonpo.or.jp/
- 国民生活センター「屋根工事の点検商法」公表資料(2023年10月11日):保険金を使った修理の勧誘への注意、保険申請は保険会社・代理店に直接聞くという助言(2026年11月20日確認) https://www.kokusen.go.jp/pdf/n-20231011_1.pdf
- 請求権の時効(3年)は保険法95条にもとづきます。必要書類や確認の進め方は保険会社ごとに細部が異なるため、申請前に加入先の保険会社・代理店で公式の案内を再確認してください
関連記事
- (関連記事)火災保険が外壁・屋根修理に使える条件|経年劣化は対象外という境界
- (関連記事)「屋根がずれている」と言われたら|点検商法の手口と、外壁塗装に広がる前に止める方法
- (関連記事)外壁塗装の見積書の読み方|一式表記の見抜き方と、契約前に使える無料チェック

ハウスオブライフ編集部
最新記事 by ハウスオブライフ編集部 (全て見る)
- ヌリカエの仕組みと評判の見方|掲載社数・アドバイザー・助成金相談を公式情報で整理 - 2026年11月21日
- Re:est(リエスト)とは|ニッカホーム運営の見積もりサービスの仕組みと使い方 - 2026年11月21日
- 外壁塗料の種類と期待耐用年数|メーカー公式値で比べる - 2026年11月20日